Predaj bytu do 5 rokov v roku 2026: Pri rovnakom zisku môžete zaplatiť aj o tisíce eur viac ako vlani
Predávate byt, ktorý vlastníte menej ako 5 rokov? Rovnaký predaj a rovnaký zisk vás v roku 2026 vyjde drahšie než v roku 2025. Prečo? Vzrástli zdravotné odvody a pribudli nové sadzby dane. Čo s tým?
Michal Šúrek
daňový poradca
Predaj bytu do 5 rokov v roku 2026: Pri rovnakom zisku môžete zaplatiť aj o tisíce eur viac ako vlani
Zdroj: Envato Elements
V našom modelovom príklade so ziskom z predaja 40 000 € ide o 400 € navyše, ak nemáte iné príjmy. Avšak môžete zaplatiť aj o 3 674,48 € navyše, ak je váš základ dane zo zamestnania vyšší (už zdaňovaný sadzbou 25%) a celý zisk z predaja by sa zdanil novými sadzbami 30 % a 35 %.
Ukážeme, ako sa daň z predaja bytu počíta, kedy sa jej môžete vyhnúť a čo sa oproti roku 2025 zmenilo.
V článku sa dozviete:
• kto musí zdaniť príjem z predaja bytu,
• komu vzniká daňová povinnosť pri predaji bytu do 5 rokov,
• kedy je príjem z predaja bytu oslobodený od dane,
• ako sa počíta daň z predaja bytu,
• čo sa v roku 2026 zmenilo a o koľko viac môžete zaplatiť,
• ako je to s odvodom do zdravotnej poisťovne pri predaji bytu.
Komu vzniká povinnosť zdaniť príjem z predaja bytu?
Vznik daňovej povinnosti predávajúceho po predaji bytu stanovuje zákon o dani z príjmov (zákon č. 595/2003 Z. z.). Podľa znenia tohto zákona spadá pod daň z príjmu každý príjem získaný činnosťou daňovníka alebo nakladaním s jeho majetkom. Zákon ďalej určuje, ktorí predávajúci sú povinní príjem z predaja bytu zdaniť, resp. kto je od tejto povinnosti oslobodený.
„V zákone o dani z príjmov sú taxatívne vymedzené možnosti, kedy príjem z predaja nehnuteľnosti môže byť oslobodený,” vysvetľuje daňový poradca Michal Šúrek. Rozhodujúcim faktorom, od ktorého závisí, či je predávajúci povinný zaplatiť daň z predaja bytu, je deň nadobudnutia nehnuteľnosti a deň jej predaja.
Vznik daňovej povinnosti pri predaji bytu do 5 rokov
Podľa zákona podlieha daňovej povinnosti iba príjem z predaja bytu predaného najneskôr do 5 rokov od jeho nadobudnutia. Spôsob nadobudnutia (kúpa, darovanie alebo dedičstvo) však ovplyvňuje, od ktorého momentu sa lehota počíta: pri kúpe a darovaní od nadobudnutia bytu predávajúcim, pri dedení v priamom rade od nadobudnutia bytu poručiteľom.
5-ročná lehota sa uplatňuje pri všetkých týchto spôsoboch nadobudnutia, líši sa len moment, od ktorého sa počíta. Ak je byt predaný po jej uplynutí, daňová povinnosť predávajúcemu zaniká. Na určenie dňa zániku daňovej povinnosti je potrebné poznať presný deň nadobudnutia nehnuteľnosti.
Ako vzniká moment nadobudnutia vlastníctva bytu?
Existuje viacero možností, ako sa dostanete k vlastníctvu bytu:
• Kúpno-predajnou zmluvou – v deň vkladu vlastníckeho práva do katastra nehnuteľností.
• Dedením – v deň smrti poručiteľa.
• Darom – v deň vkladu vlastníckeho práva do katastra nehnuteľností.
• Dražbou – v deň príklepu, ak uznesenie o udelení príklepu nadobudne právoplatnosť.
• Rozhodnutím štátneho orgánu – v deň určený v rozhodnutí štátneho orgánu alebo deň nadobudnutia právoplatnosti rozhodnutia, ak v ňom deň nie je určený.
Kedy je príjem z predaja bytu oslobodený od dane?
1. Pri predaji bytu nadobudnutého kúpno-predajnou zmluvou po uplynutí 5 rokov od jeho nadobudnutia, ak nebol zaradený do obchodného majetku.
2. Pri predaji bytu nadobudnutého dedením v priamom rade po uplynutí 5 rokov od jeho nadobudnutia poručiteľom (doba vlastníctva poručiteľa sa započítava) alebo dedením v nepriamom rade po uplynutí 5 rokov od jeho nadobudnutia dedičom, ak nebol zaradený do obchodného majetku.
3. Pri predaji bytu zaradeného do obchodného majetku po uplynutí 5 rokov od jeho vyradenia z obchodného majetku.
4. Pri predaji bytu nadobudnutého podľa zákona o pozemkových úpravách, usporiadaní pozemkového vlastníctva, pozemkových úradoch, pozemkovom fonde a o pozemkových spoločenstvách.
Príjem z predaja nehnuteľnosti môže byť oslobodený v špecifických prípadoch, keď je nehnuteľnosť vydaná oprávnenej osobe podľa reštitučných zákonov alebo zahrnutá do konkurznej podstaty.
Predávajúci je oslobodený od platenia dane z predaja bytu, ak nehnuteľnosť daroval a nedosiahol žiadny príjem z prevodu vlastníctva.
Príjem z predaja bytu sa zdaňuje ako pasívny príjem
Ak daňovník pri predaji nespĺňa podmienky oslobodenia príjmu z predaja nehnuteľnosti od zdanenia, utŕžený zisk zdaní v rámci dane z príjmu ako pasívny príjem. V praxi to znamená, že výšku príjmu z predaja bytu je možné znížiť o preukázateľné daňové výdavky, najviac do výšky príjmov z predaja.
Výdavky pri predaji nehnuteľnosti sa posudzujú z pohľadu spôsobu nadobudnutia (napr. kúpa, dedenie) aj podľa účelu využitia (osobný/obchodný majetok).
Možné preukázateľné výdavky pri dani z predaja bytu:
– kúpna cena bytu
– úroky z úveru a poplatky banke
– náklady na rekonštrukciu bytu
– náklady na znalecký posudok
– provízia realitnej kancelárii
Daňová sadzba a výpočet dane z predaja bytu
Príjem z predaja bytu znížený o preukázateľné daňové výdavky sa zahrnie do čiastkového základu dane. Keďže ide o pasívny príjem, daňovník si nemôže uplatniť nezdaniteľnú časť základu dane a tým ešte viac znížiť konečnú výšku dane. Nezdaniteľnú časť základu dane si môže uplatniť iba pri príjmoch zo závislej činnosti alebo z podnikania.
Od základu dane následne závisí, akou daňovou sadzbou bude príjem zdanený. V roku 2025 sa základ dane zdaňoval dvoma sadzbami: 19 % do 48 441,43 € a 25 % z časti nad touto hranicou.
Od roku 2026 sa čiastkový základ dane z predaja nehnuteľnosti zdaňuje progresívne štyrmi sadzbami:
- 19 % z tej časti základu dane, ktorá nepresiahne 43 983,32 €,
- 25 % z časti nad 43 983,32 € do 60 349,21 €,
- 30 % z časti nad 60 349,21 € do 75 010,32 €,
- 35 % z časti nad 75 010,32 €.
Vyššou sadzbou sa zdaní vždy len tá časť základu dane, ktorá príslušnú hranicu presiahne. Progresívne zdanenie sa pritom posudzuje spolu s ostatnými príjmami daňovníka (napr. s príjmom zo zamestnania).
Porovnanie s rokom 2025. Čo sa mení?
Ak je váš celkový základ dane aj s predajom bytu do 43 983,32 €, daň je v oboch rokoch rovnaká (19 %). Ak túto hranicu prekročí, časť základu dane sa v roku 2026 zdaní vyššou sadzbou než v roku 2025. Časť základu dane nad 60 349,21 € sa v roku 2025 zdaňovala 25 %, v roku 2026 už 30 %. A časť nad 75 010,32 € sa zdaní dokonca 35 %.
Prečítajte si aj: Daň z nehnuteľností v roku 2026: kto musí podávať daňové priznanie a kto nie
Príklad výpočtu dane z príjmu z predaja bytu:
Predstavte si, že daňovník predal byt v roku 2026 za 160 000 € (to je príjem z predaja, nie základ dane). Kúpna cena bytu v roku 2024 bola 85 000 €, takže 5-ročná lehota ešte neuplynula.
Daňovník vynaložil na rekonštrukciu bytu 25 000 €, provízia realitnej kancelárii bola 2 000 € a úroky hypotekárneho úveru predstavovali 8 000 €. Daňovník si uplatnil preukázateľné výdavky v celkovej výške 120 000 € (85 000 € + 25 000 € + 2 000 € + 8 000 €).
Byt nebol zaradený do obchodného majetku, všetky výdavky sú doložené, daňovník je daňovým rezidentom SR bez zdravotného postihnutia a ide o jediný predaj nehnuteľnosti v roku 2026.
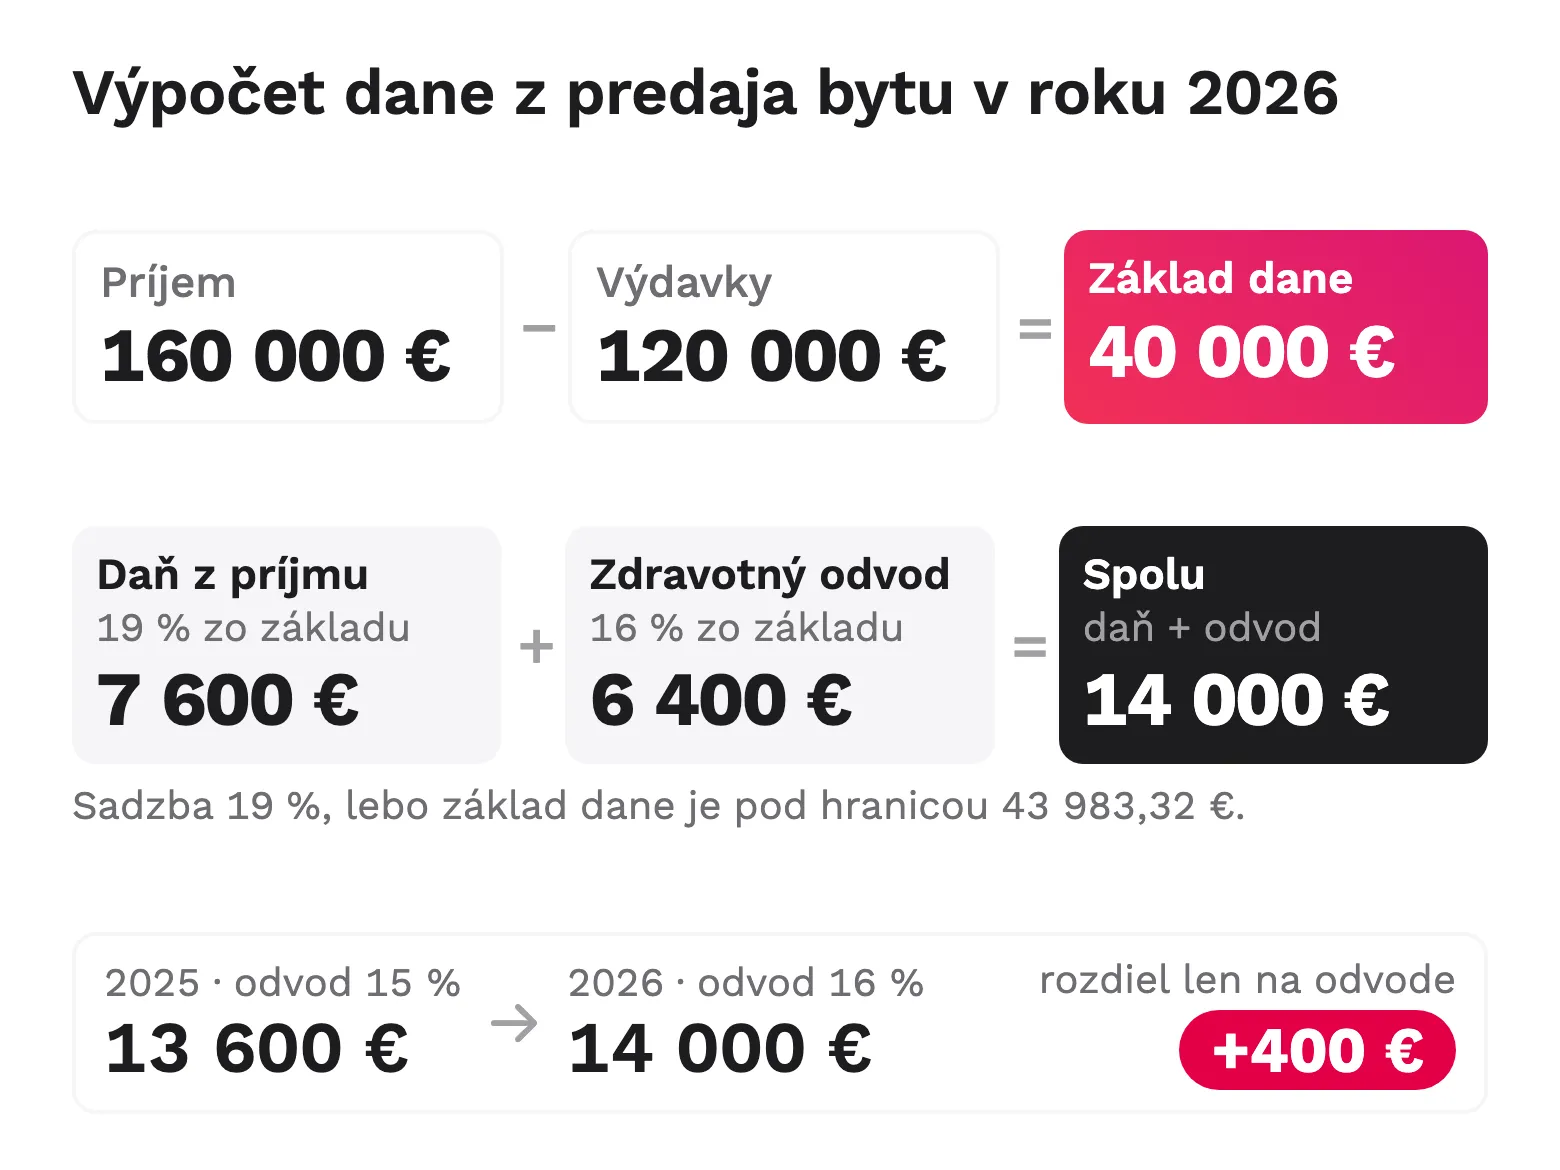
Ak by daňovník nemal iné príjmy, bol by povinný podať daňové priznanie k dani z príjmov (typ B) a zaplatiť daň z príjmu z predaja bytu vo výške 7 600 €.
Súbeh s ostatnými príjmami
Predpokladajme, že daňovník mal v roku 2026 aj príjem zo zamestnania a jeho čiastkový základ dane zo závislej činnosti (po odpočítaní nezdaniteľných častí, nie hrubá mzda) je 60 500 €.
Celkový základ dane je potom 100 500 € (60 500 € + 40 000 €) a celý základ dane z predaja bytu sa zdaní už len sadzbou 30 % a 35 %.
• Daň z prvých 43 983,32 €: 43 983,32 € * 19 % = 8 356,83 €
• Daň z ďalších 16 365,89 € (do 60 349,21 €): 16 365,89 € * 25 % = 4 091,47 €
• Daň z ďalších 14 661,11 € (do 75 010,32 €): 14 661,11 € * 30 % = 4 398,33 €
• Daň z ostatných 25 489,68 € (nad 75 010,32 €): 25 489,68 € * 35 % = 8 921,39 €
• Daň spolu: 8 356,83 € + 4 091,47 € + 4 398,33 € + 8 921,39 € = 25 768,02 €
Bez predaja bytu by daň z príjmu zo zamestnania (základ dane 60 500 €) predstavovala 12 493,54 €. Predaj bytu preto zvyšuje daň o 13 274,48 €, pretože celý základ dane z predaja sa zdaní vyššími sadzbami: sadzbou 30 % a 35 %.
Zdravotný odvod z predaja bytu je 6 400 € (40 000 € * 16 %), predaj bytu teda v roku 2026 stojí spolu 19 674,48 €.
Ide o modelový výpočet bez ďalších odpočtov a zliav, bez zohľadnenia zdravotného a sociálneho poistného zo zamestnania a bez zohľadnenia toho, že zaplatený zdravotný odvod z predaja bytu je možné uplatniť ako výdavok podľa § 8 ods. 12 zákona o dani z príjmov (takto by sa daň znížila). Skutočná povinnosť závisí od individuálnej situácie daňovníka.
Porovnanie s rokom 2025:
V tomto príklade stojí predaj bytu v roku 2026 na dani a zdravotných odvodoch o 3 674,48 € viac než v roku 2025.
Na vyššiu daň pripadá 3 274,48 € pre sadzby 30 % a 35 % (namiesto pôvodných 25 %); na zdravotné odvody 400 € pre zvýšenie sadzby z 15 % na 16 %.
Podanie daňového priznania k dani z príjmu
Keďže príjem z predaja bytu spadá pod daň z príjmu, priznáva sa v daňovom priznaní k dani z príjmu. Daňovník ho uvádza ako príjem z prevodu vlastníctva, kam patrí aj príjem z predaja rodinného domu, chaty, apartmánu, pozemku či rozostavanej stavby.
Daňové priznanie je potrebné podať na príslušnom daňovom úrade do 31. marca v roku, ktorý nasleduje po roku, počas ktorého bol byt predaný. Za rok 2026 vznikne povinnosť podať daňové priznanie každému daňovníkovi, ktorého celkové zdaniteľné príjmy dosiahnuté v roku 2026 presiahnu 2 983,37 € (za rok 2025 to bolo 2 876,90 €).
Pri predaji bytu v roku 2026 treba priznanie podať do 31. marca / 30. júna / 30. septembra 2027.
Odvod do zdravotnej poisťovne po predaji bytu
Podaním daňového priznania k dani z príjmu si daňovník zároveň splní oznamovaciu povinnosť voči daňovému úradu. Ohlasovať predaj bytu samostatne už nie je potrebné.
Daňovník nemá ohlasovaciu povinnosť ani voči zdravotnej poisťovni. Tá mu vyrubí zdravotný odvod za predaj bytu na základe upozornenia od daňového úradu.
Jeho výška je od 1. januára 2026 16 % z vymeriavacieho základu (v roku 2025 to bolo 15 %). Ide o zvýšenie o 1 percentný bod, čo je pri rovnakom základe približne o 6,7 % vyšší odvod; z každých 10 000 € základu je to o 100 € viac.
Osoby so zdravotným postihnutím platia polovičnú sadzbu 8 %. Zvýšená sadzba je podľa aktuálnej úpravy stanovená na roky 2026 a 2027. Zdravotný odvod zaplatia iba predávajúci, ktorým vznikla povinnosť zaplatiť daň z predaja bytu a na základe zákonných výnimiek od nej nie sú oslobodení.
Predávajúci, ktorým po predaji bytu vznikne daňová povinnosť, sa zaplateniu dane z predaja nehnuteľnosti nevyhnú. „Daňový úrad má kontrolné mechanizmy (napr. pomocou katastra nehnuteľností) a vie identifikovať daňovníkov, ktorí mohli dosiahnuť príjem z predaja nehntuteľnosti neoslobodený od dane,” upozorňuje Michal Šúrek.
Pôvodný článok vyšiel 5.5.2024
Zdroj: Nehnuteľnosti.sk
Zdroj foto: shutterstock.com, nehnutelnosti.sk, pixabay.com, pexels.com
Prečítajte si aj:
Pri dani z nehnuteľnosti po zdedení domu či bytu platia iné termíny. Nezmeškajte ich
Slováci by sa mali pripraviť na ďalšie zvyšovanie daní. Tentokrát majú platiť viac za nehnuteľnosti