Stop zadlžovaniu rodičov: Národná banka uvoľňuje hypotéky pre mladých, investori budú posudzovaní prísnejšie
Pre mladých ľudí dnes najväčšiu prekážku pri kúpe bývania nepredstavuje samotná splátka hypotéky, ale nutnosť zložiť desaťtisíce eur z vlastného vrecka. Národná banka Slovenska preto prichádza s úpravou pravidiel.
Katarína Runnová
redaktorka Nehnuteľnosti.sk
Prístup mladých párov k hypotékam by mal byť od budúceho roka jednoduchší.
Envato Elements/Nehnuteľnosti.sk
V článku sa dozviete:
- ako NBS mení pravidlá a prečo mladí kupujúci dostanú možnosť získať až 90-percentnú hypotéku,
- prečo mladé rodiny vytláčajú investori, ktorí už vlastnia viac nehnuteľností,
- čo si o tom myslia banky a pred čím varujú,
- prečo sú stopercentné hypotéky tabu.
Tridsiatnička Lenka mala vyhliadnutý jednoizbový byt s terasou v novostavbe v Rovinke neďaleko Bratislavy. Po dvoch obhliadkach bola rozhodnutá. Hoci nehnuteľnosť kupovala sama, vedela, že mesačné splátky zo svojho platu utiahne. Narazila však na bariéru, ktorá dnes trápi väčšinu prvokupujúcich: banka jej schválila len 112-tisíc eur a zvyšných 20 percent mala doplatiť z vlastných zdrojov.
„Rodičia si nakoniec zobrali bezúčelovú hypotéku na 28-tisíc eur. Založili svoj dom vo Fiľakove, keďže tam boli prijateľnejšie úroky ako pri bežnom spotrebnom úvere,“ spomína Lenka, ktorá dnes vďaka pomoci rodiny býva vo vlastnom.
Jej príbeh zďaleka nie je ojedinelý. Chýbajúci štartovací kapitál mladých Slovákov pravidelne suplujú rodinní príslušníci. Podobnú skúsenosť má aj Peter s manželkou Zuzkou z Banskej Bystrice, ktorí za trojizbový byt zaplatili 190-tisíc eur: „Z vlastných úspor sme museli zložiť 38-tisíc eur. Polovicu si požičali moji rodičia a druhú polovicu svokrovci.“
Práve na tieto situácie aktuálne reaguje Národná banka Slovenska (NBS). Pripravuje zmenu, ktorá má mladým ľuďom do 35 rokov pomôcť s hypotékami a rodinných príslušníkov odbremeniť od núteného zadlžovania.
Ako sa menia pravidlá?
V súčasnosti platí všeobecný limit LTV (loan-to-value), podľa ktorého môže hypotéka dosiahnuť maximálne 80 percent hodnoty založenej nehnuteľnosti. Banky síce môžu využiť výnimku a poskytnúť úver až do 90 percent, no táto kvóta je striktne ohraničená na 20 percent z celkového objemu poskytnutých úverov. V praxi sa tak 90-percentná hypotéka ujde len časti žiadateľov.
Po novom NBS zavádza cielené rozdelenie pravidiel:
- Mladí žiadatelia do 35 rokov, ktorí nevlastnia žiadnu nehnuteľnosť a úverom riešia kúpu či výstavbu prvého bývania, budú mať základný regulačný strop nastavený na 90 percent.
- Pre bežných žiadateľov zostáva štandardný limit 80 percent (s možnosťou výnimiek do 90 percent v obmedzenom objeme).
- Pre investorov, ktorí financujú kúpu tretej a ďalšej nehnuteľnosti, sa podmienky sprísnia – ich limit LTV klesne na 70 percent.
Keby tieto pravidlá platili už skôr, pre mladý pár z Banskej Bystrice by to v praxi znamenalo zásadnú úľavu: pri cene bytu 190-tisíc eur by banka prefinancovala 171-tisíc eur a potrebná hotovosť by klesla z pôvodných 38-tisíc na 19-tisíc eur.
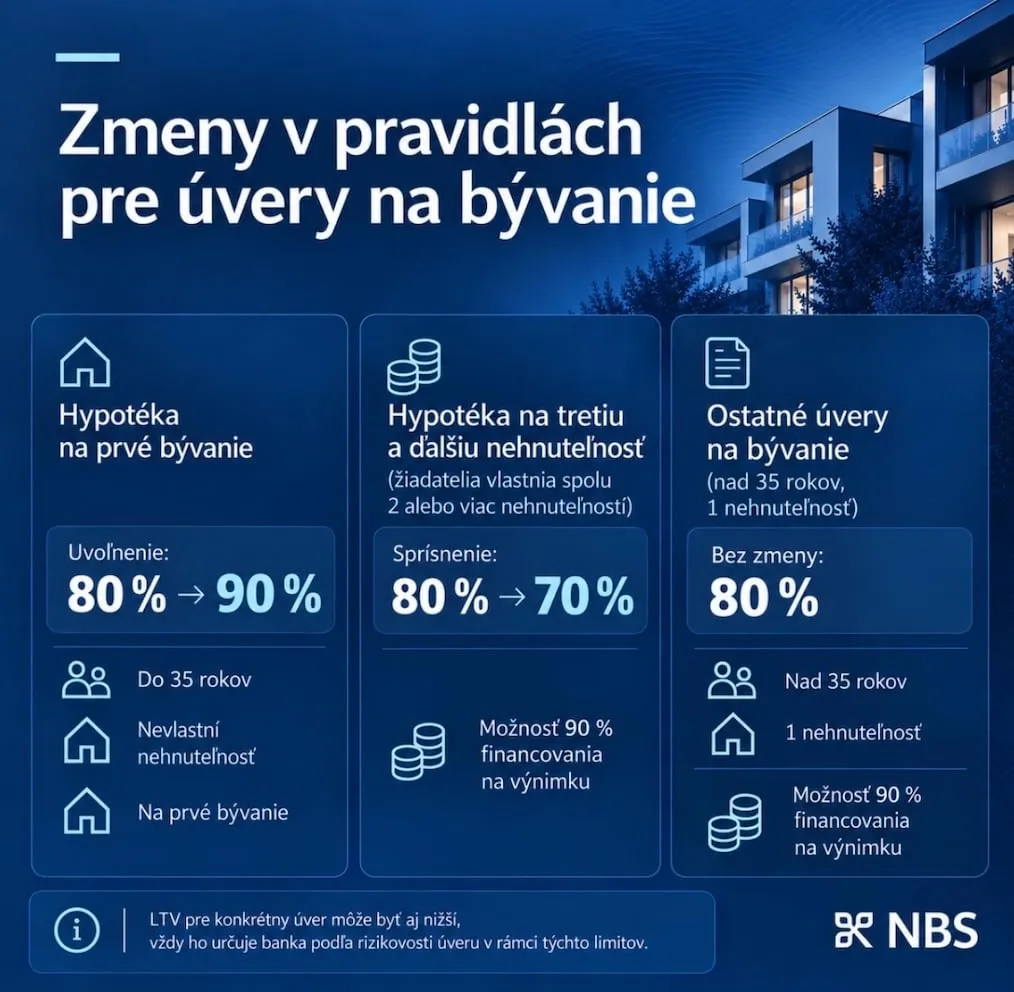
Pôvodne mali nové pravidlá platiť už od októbra 2026. Centrálna banka však ich účinnosť posunula na január 2027. Dôvodom je technická príprava komerčných bánk, ktoré musia prepojiť svoje schvaľovacie a IT systémy s katastrom nehnuteľností, aby dokázali preverovať reálny počet nehnuteľností vo vlastníctve žiadateľov.
Reakcia na meniace sa trendy
Za úpravou pravidiel stojí výrazná štrukturálna premena slovenského realitného trhu. Hoci mladých ľudí v produktívnom veku demograficky ubúda a bytový fond rastie, vlastné bývanie sa stáva čoraz menej dostupným.
„V roku 2025 viac ako polovicu bytov a domov kúpili ľudia, ktorí už vlastnili aspoň jednu nehnuteľnosť. Približne pätina úverov smerovala klientom s minimálne dvoma nehnuteľnosťami na konte,“ upozorňuje NBS.
Títo kupujúci disponujú nahromadeným kapitálom a z trhu systematicky vytláčajú mladé rodiny. Tie síce často majú dostatočný stabilný príjem na mesačné splátky, no pri rýchlo rastúcich cenách nedokážu popri bežnom živote a platení nájmu dostatočne rýchlo našetriť počiatočný 20-percentný kapitál.
Stopercentné hypotéky sú tabu
Pri uvoľňovaní pravidiel sa prirodzene vynára otázka, prečo regulátor úplne nezruší požiadavku na vlastné zdroje. „Takto by to bolo absolútne ideálne a jednoduché. Nemuseli by sme všetci vymýšľať, odkiaľ vezmeme časť peňazí. Málokto ich má doma v ponožke,“ reaguje čitateľka Lenka.
NBS však pred stopercentnými hypotékami dôrazne varuje. Požiadavka na vlastný vklad neslúži len ako poistka pre banku pri prípadnom prepade cien na trhu, ale aj ako základný test finančnej disciplíny kupujúceho a jeho schopnosti odkladať peniaze bokom.
Rozhodujúcim faktorom je však extrémny nárast rizika nesplácania. Zo simulácií NBS vyplýva, že pri stopercentnom financovaní by podiel mladých dlžníkov fungujúcich na hrane schopnosti splácať vystrelil z dnešných 21 percent až na 49 percent. Fungovali by tak s minimálnym finančným vankúšom, čo by pri akejkoľvek kríze či strate zamestnania ohrozilo stabilitu celého bankového sektora.
Rovnako netreba zabúdať na ukazovateľ DTI (Debt-to-Income), ktorý zostáva v plnej platnosti. Ani pri 90-percentnom LTV nesmie celkový dlh žiadateľa presiahnuť osemnásobok jeho čistého ročného príjmu. Pre mnohých tak skutočným stropom nebude hodnota nehnuteľnosti, ale ich výplata.
Banky sú skeptické, upozorňujú na riziká
Slovenské banky sa zhodujú, že pripravované zmeny zásadnú revolúciu v dostupnosti bývania neprinesú.
Upozorňujú pritom na tri hlavné riziká:
- Vyšší úver znamená vyššiu mesačnú splátku: Fio banka pripomína, že menší podiel vlastných peňazí automaticky nafukuje istinu úveru. Klient tak musí uniesť vyššiu mesačnú záťaž, čo pri limitovaných mzdách a prísnych testoch bonity môže byť problém.
- Riziko ďalšieho zdražovania: ČSOB varuje, že uvoľnenie úverových pravidiel bez súbežného rastu ponuky nehnuteľností iba podporí dopyt a vyženie ceny bytov ešte vyššie.
- Vyššia byrokracia: Podľa Prima banky prinesú dodatočné požiadavky na kontrolu vlastníctva iných nehnuteľností skôr komplikácie v rýchlosti, jednoduchosti či nákladovosti schvaľovania, ako aj celkovej dostupnosti úverov.
Slovenská sporiteľňa spolu s ostatnými bankami vidí jadro problému inde: v kombinácii relatívne nízkych miezd, drahých nehnuteľností a chýbajúcej výstavby. Skutočné systémové riešenie preto očakávajú od štátu – najmä vo forme podpory nájomného bývania, príspevkov na prvú akontáciu či daňových zvýhodnení.
Zhrnutie
Pripravované uvoľnenie hypotekárnych pravidiel od januára 2027 síce zníži potrebu počiatočných úspor mladých kupujúcich na polovicu a uľaví rodinným rozpočtom, no či to prinesie zásadný obrat na trhu, je nateraz otázne.
Hlavnými mantinelmi naďalej zostávajú čisté príjmy, ukazovateľ celkovej zadlženosti DTI a nedostatok cenovo dostupných bytov. Ak štát neposilní ponukovú stranu trhu a rozvoj nájomného sektora, dodatočné peniaze v rukách kupujúcich môžu len opätovne zrýchliť rast cien nehnuteľností.