Notárska úschova pri predaji nehnuteľnosti: Koľko stojí, ako funguje a kedy ju chcieť
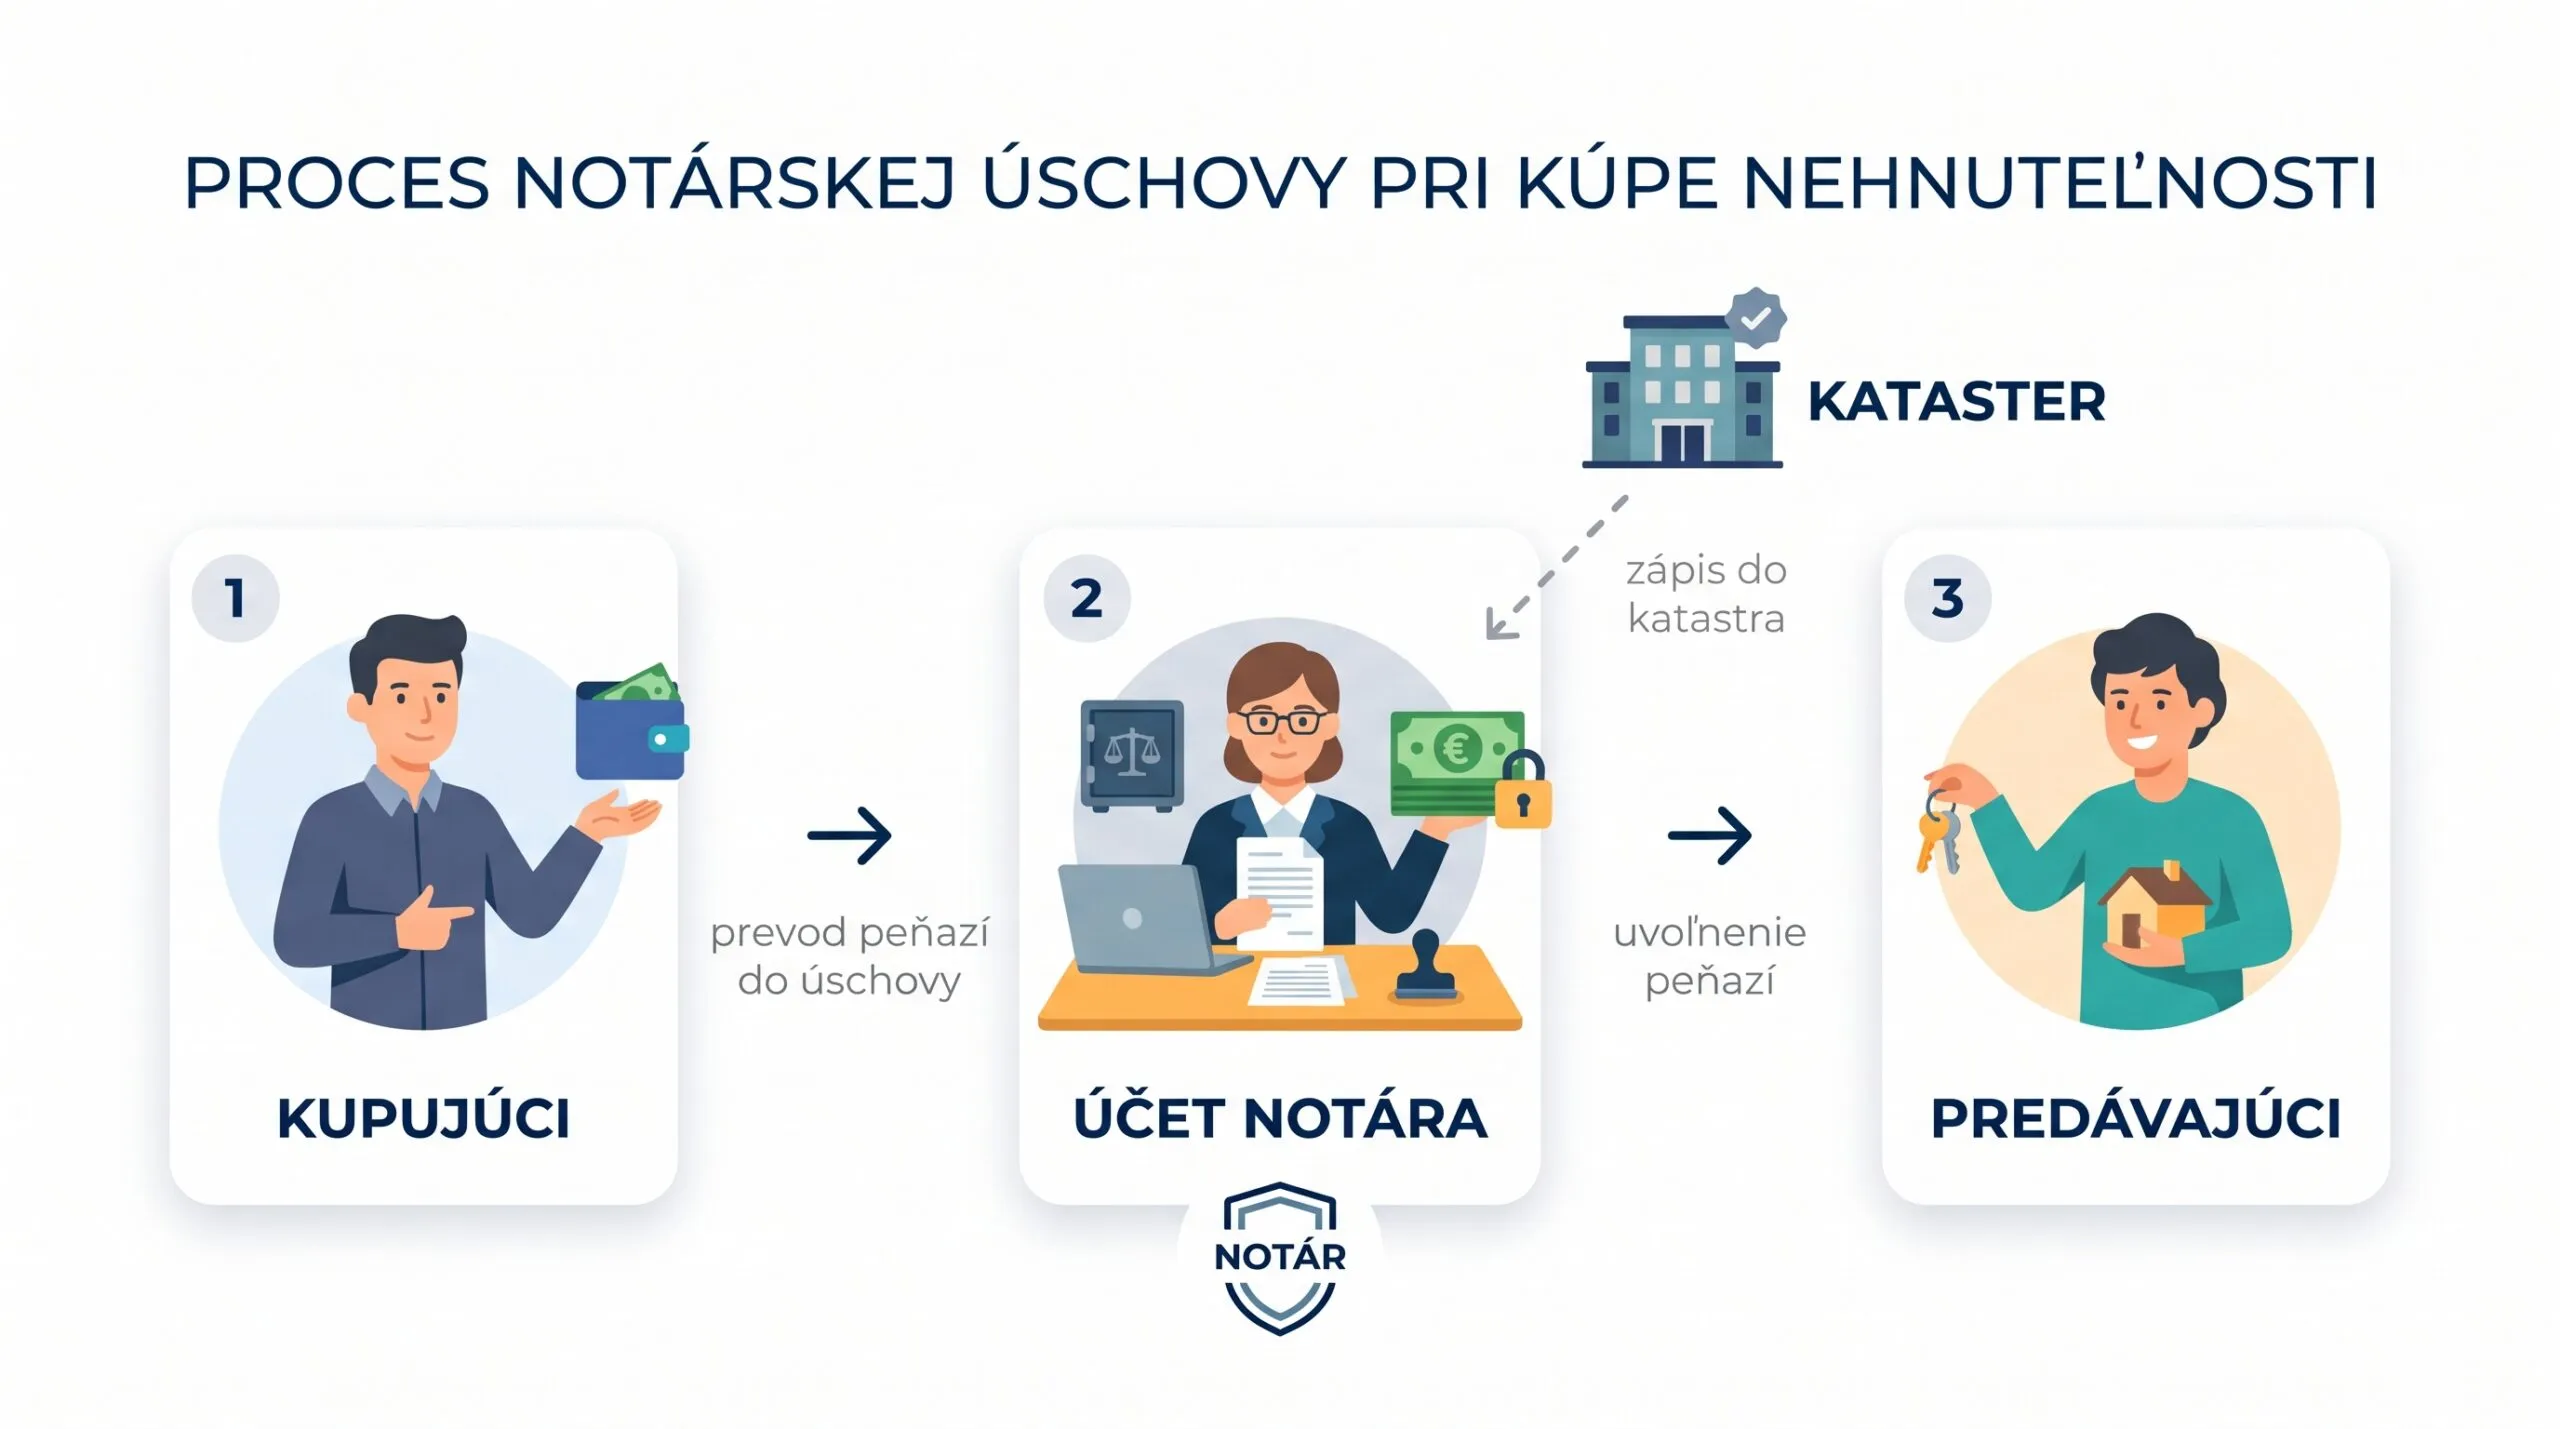
Notárska úschova znamená, že kupujúci pred podaním návrhu na vklad zloží dohodnuté peniaze na osobitný účet notára a ten ich predávajúcemu vyplatí až po splnení presne stanovených podmienok, najčastejšie po zápise vlastníckeho práva do katastra.
Daniela Malíková
redaktorka Nehnuteľnosti.sk
Viete, aké sú podmienky notárskej úschovy?
Zdroj: Envato Elements
Pri prevode majetku vzniká medzi podpisom kúpnej zmluvy a rozhodnutím katastrálneho úradu časové vákuum v trvaní niekoľkých týždňov. Ak riešite predaj bytu bez realitky, ocitáte sa v zraniteľnej pozícii: ako odovzdať nehnuteľnosť bez rizika, že ostanete bez bytu aj bez kúpnej ceny?
Práve preto je dôležité poznať, ako celý mechanizmus funguje. V tomto sprievodcovi sa pozrieme na to, aká je cena notárskej úschovy, aký postup vás čaká krok za krokom, ako vychádza porovnanie s advokátskou úschovou či bankou a akým chybám sa pri samopredaji vyhnúť.
Predávate sami?
Nastavte správnu trhovú cenu ešte pred začiatkom rokovaní s kupujúcimi. Zistite, za koľko predať dom či byt cez online ocenenie nehnuteľnosti alebo rovno pridajte inzerát na Nehnuteľnosti.sk.
Ako funguje notárska úschova pri predaji bytu alebo domu
Z právneho hľadiska nie je notárska úschova peňazí bežnou zmluvou podľa Občianskeho zákonníka, ale osobitným úkonom notárskej činnosti podľa § 68 a nasl. zákona č. 323/1992 Zb. (Notársky poriadok).
„Notár o prijatí peňazí do úschovy spisuje notársku zápisnicu. Jej súčasťou je vyhlásenie zložiteľa, že sa vzdáva dispozičného práva nakladať s peniazmi, ako aj podmienky ich vydania príjemcovi a vrátenia zložiteľovi. Po spísaní zápisnice už zložiteľ nemôže podmienky jednostranne meniť; zmena je možná len dohodou zložiteľa a príjemcu,“ vysvetľuje advokát JUDr. Miroslav Korniet.
Strany procesu tvoria:
- Zložiteľ (kupujúci): osoba, ktorá financie vkladá a vzdáva sa dispozičného práva k nim.
- Príjemca (predávajúci): osoba, v ktorej prospech sa peniaze uvoľnia po splnení zmluvných podmienok.
- Notár: nestranný orgán verejnej moci spravujúci depozit.
„Samotné zloženie peňazí sa prakticky deje bezhotovostne na osobitný účet notárskej úschovy. Ak peniaze prídu až po spísaní zápisnice, notár vydá potvrdenie o ich prijatí,“ vysvetľuje advokát.
Pri spísaní zápisnice býva kupujúci aj predávajúci. Ak sa niektorá zo strán nemôže dostaviť osobne, môže ju zastúpiť splnomocnenec – v takom prípade si však vopred preštudujte, ako správne nastaviť splnomocnenie pri predaji nehnuteľnosti, keďže notár vyžaduje úradne overený podpis s presne vymedzeným rozsahom právomocí.
Pred zložením peňazí notár vyžaduje doklady totožnosti, list vlastníctva, finálny návrh kúpnej zmluvy, čísla účtov a údaje podľa zákona o ochrane pred legalizáciou príjmov z trestnej činnosti (AML). Peniaze sa prevádzajú bezhotovostne na osobitný účet úschovy.
Podmienky uvoľnenia peňazí
Peniaze notár uvoľní vtedy, keď nastanú predpoklady dohodnuté v zápisnici. V praxi nestačí len informatívny výpis z internetového portálu, pretože ten nie je použiteľný na právne úkony.
Ako odporúča advokát JUDr. Miroslav Korniet: „Najbezpečnejšie je, aby splnenie podmienky overoval sám notár priamo z informačného systému katastra nehnuteľností alebo z originálu úradného výpisu z listu vlastníctva na právne úkony.“
Podmienka uvoľnenia sa štandardne viaže na kumulatívne splnenie týchto bodov:
- V časti B listu vlastníctva je ako výlučný vlastník zapísaný kupujúci na základe povoleného vkladu.
- V časti C (ťarchy) nenájdete žiadne nové záložné právo ani vecné bremeno, okrem záložného práva financujúcej banky kupujúceho alebo vopred dohodnutých bremien.
- Na liste vlastníctva nie je vyznačená žiadna cudzia plomba upozorňujúca na iné konanie či prebiehajúci súdny spor.
Akonáhle notár overí splnenie podmienok, odosiela kúpnu cenu na bankový účet predávajúceho. Advokát Korniet dopĺňa: „Zákonný štandard je „bezodkladne“ po splnení podmienok uvedených v zápisnici o úschove. V praxi to býva 1 až 5 pracovných dní.“
Čo ak kataster vklad zamietne?
Ak okresný úrad konanie o vklade právoplatne zastaví alebo zamietne, notár postupuje striktne podľa dojednaní v notárskej zápisnici.
„Ak nastane prerušenie konania, peniaze zostávajú v úschove. Počas prerušenia vkladového konania lehoty katastra neplynú, lehota úschovy však plynie ďalej – preto ju treba nastaviť s dostatočnou rezervou,“ dopĺňa advokát Korniet.
Typicky sa v takom prípade zamietnutia celá uschovaná suma vracia späť na účet kupujúceho, prípadne zápisnica poskytuje zmluvným stranám dohodnutú lehotu na odstránenie nedostatkov podania a opätovný návrh na vklad do katastra.
Koľko stojí notárska úschova?
To, koľko stojí notárska úschova, neurčuje komerčný cenník konkrétnej notárskej kancelárie, ale štátom stanovený notársky tarif – konkrétne vyhláška Ministerstva spravodlivosti SR č. 31/1993 Z. z. o odmenách a náhradách notárov v znení neskorších predpisov.
Vyhláška určuje odmenu za prijatie peňazí do úschovy po pásmach. Sadzby sa používajú postupne na príslušnú časť základu, nie jedným percentom na celú sumu.
| Časť základu (kúpnej ceny) | Sadzba odmeny |
| Prvých 5 000 € | 1 % |
| Nad 5 000 € do 50 000 € | 0,5 % |
| Nad 50 000 € do 100 000 € | 0,3 % |
| Nad 100 000 € do 500 000 € | 0,1 % |
| Nad 500 000 € do 10 000 000 € | 0,05 % |
Minimálna odmena: Najnižšia tarifná odmena predstavuje 50 €.
Maximálny základ: Suma presahujúca 10 000 000 € sa do základu nezapočítava.
Základom odmeny je suma v úschove, nie kúpna cena. K odmene notára treba pripočítať ešte 20 % DPH (prevažná väčšina notárov sú platcami dane). Výsledné notárska úschova poplatky pri bežných cenách nehnuteľností zobrazuje nasledujúci prehľad:
| Suma v úschove | Odmena notára (bez DPH) | S DPH (20 %) |
| 150 000 € | 475 € | 570 € |
| 250 000 € | 575 € | 690 € |
| 400 000 € | 725 € | 870 € |
Kto úschovu platí?
Zákon neurčuje, kto je povinný odmenu hradiť. V praxi pri samopredaji prichádzajú do úvahy dve možnosti:
- Rozdelenie na polovicu (50/50): Najčastejší a najspravodlivejší model, keďže úschova poskytuje právnu istotu obom stranám súčasne.
- Platba kupujúcim: Niekedy poplatok hradí kupujúci, ak si zriadenie úschovy výslovne vyžiada nad rámec bežných zmluvných dojednaní.
Dohodu o tom, kto znáša náklady na úschovu, vždy zakotvite priamo v texte kúpnej zmluvy.
Notárska vs. advokátska úschova vs. banka: čo si vybrať
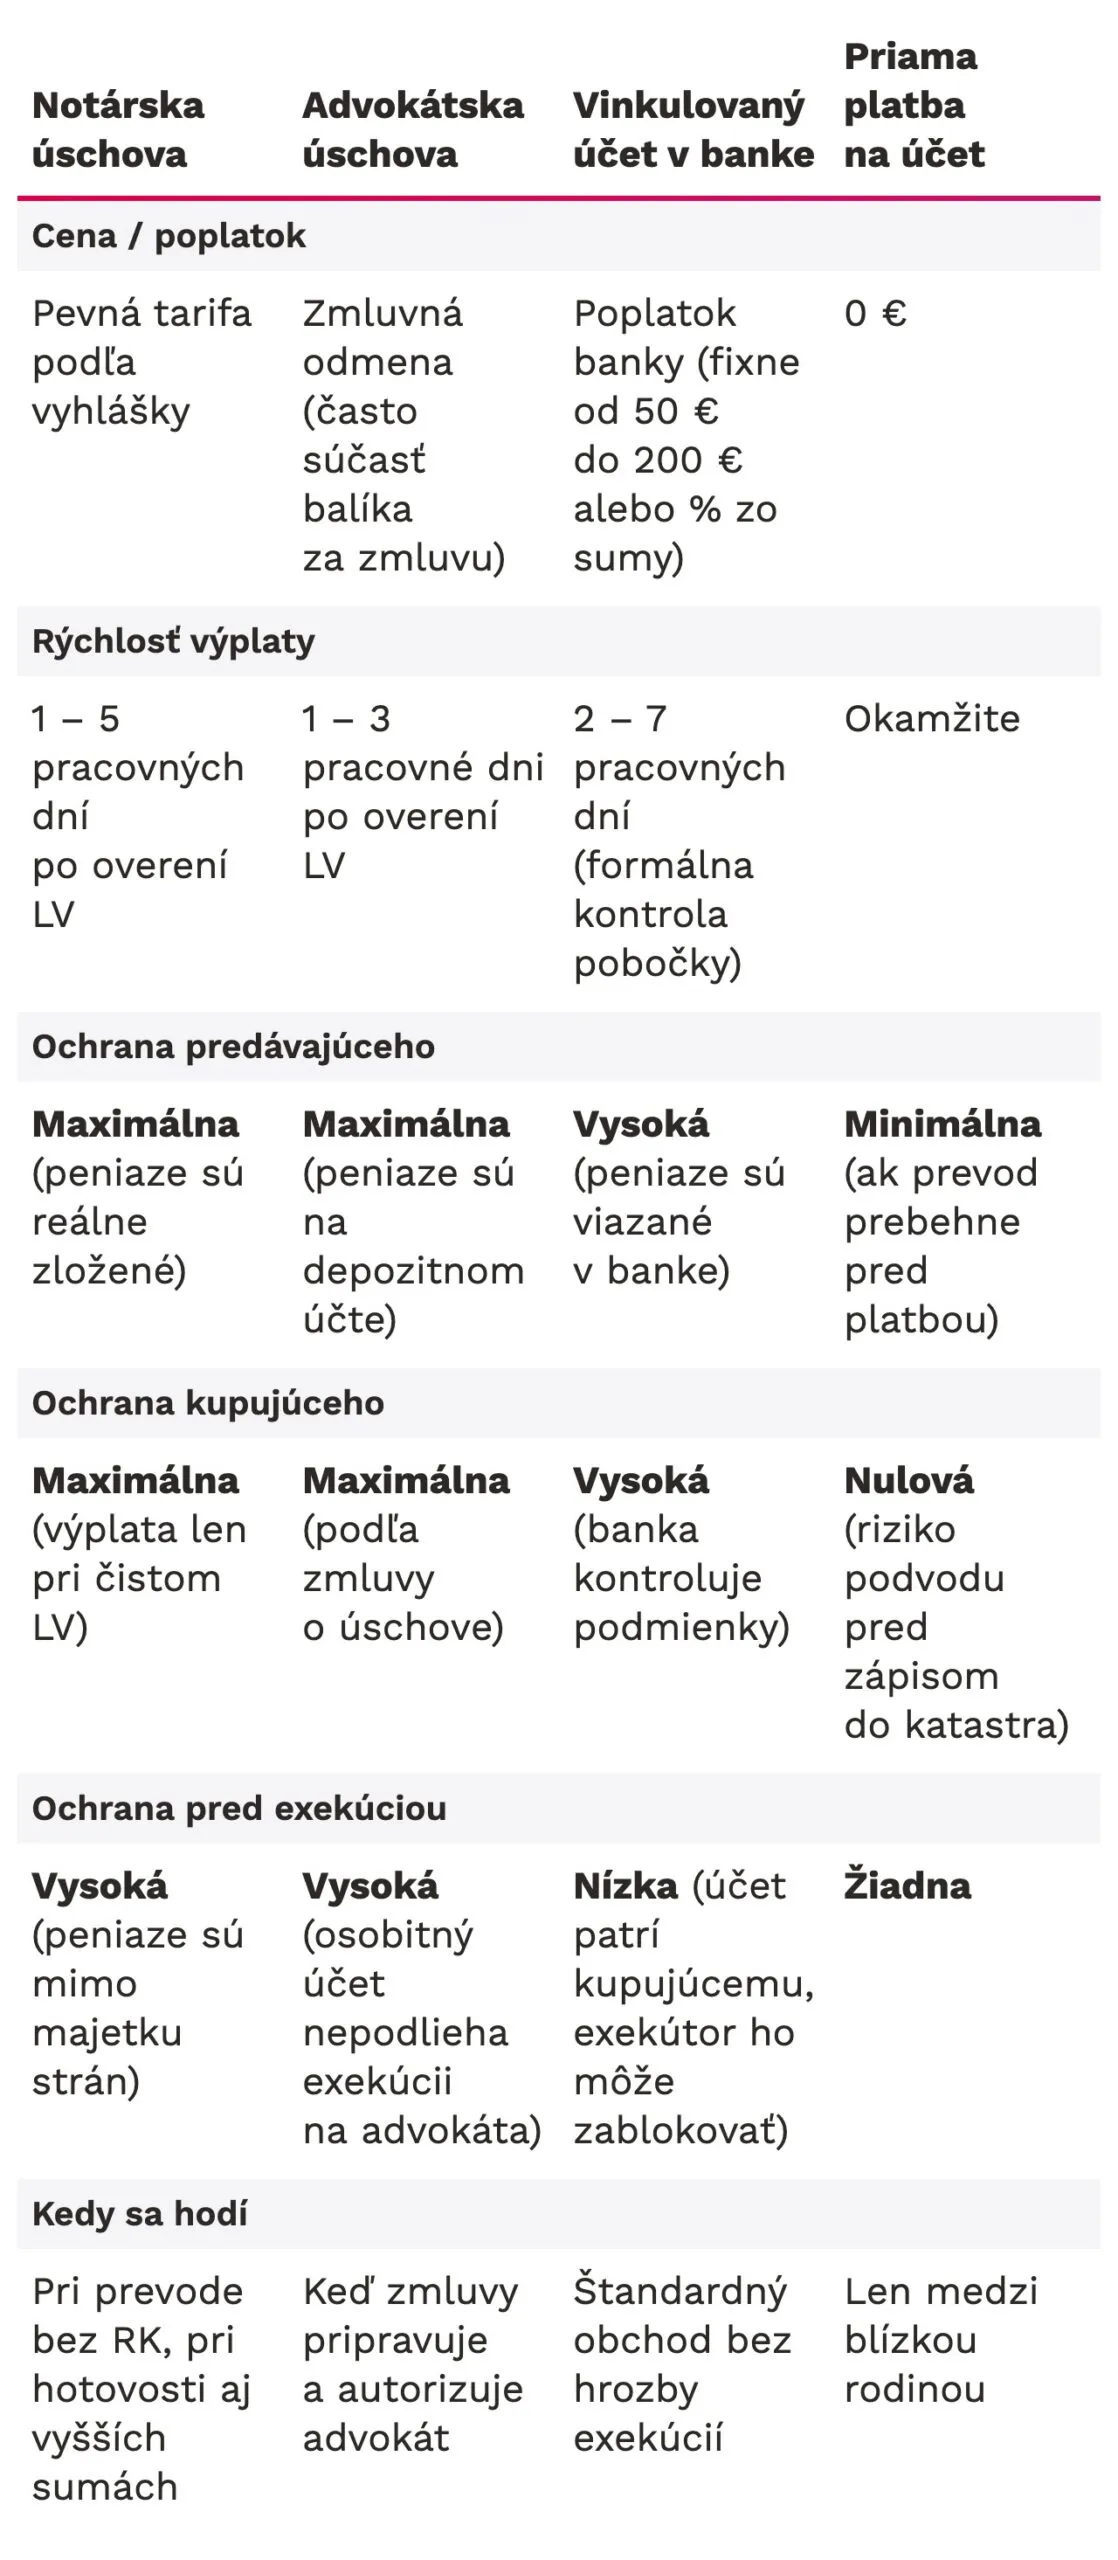
Zabezpečiť kúpnu cenu možno viacerými spôsobmi. Nasledujúce porovnanie ukazuje rozdiely v ochrane pred exekútormi, cene aj procesnej rýchlosti:
Advokátska úschova
Využíva sa najmä vtedy, keď zmluvnú dokumentáciu pripravuje licencovaný advokát. Ten kúpnu zmluvu autorizuje, podá elektronický návrh na vklad a zároveň uschová peniaze na osobitnom účte úschov.
„Pri zmluve vyhotovenej vo forme notárskej zápisnice alebo autorizovanej advokátom je navyše lehota katastra na rozhodnutie o vklade 20 dní namiesto štandardných 30 dní,“ dodáva advokát Miroslav Korniet.
Notárska úschova
„Pri notárskej úschove sú peniaze na osobitnom účte oddelené od majetku notára, a exekúcia ani konkurz majiteľa účtu ich nepostihne. Flexibilita je stredná – podmienky musia byť presne zachytené v zápisnici,“ vysvetľuje advokát.
Vinkulácia v banke
Pojem vinkulácia predstavuje zablokovanie finančných prostriedkov na bežnom účte kupujúceho v prospech predávajúceho na základe trojstrannej zmluvy s bankou. Hoci ide o relatívne dostupnú alternatívu, skrýva zásadné úskalie: peniaze formálne stále patria kupujúcemu. Ak by počas konania na katastri začal voči kupujúcemu konať exekútor, môže prostriedky na vinkulovanom účte postihnúť exekučným príkazom a predávajúci sa k platbe nedostane.
Postup krok za krokom pri predaji bez realitky
Ak realizujete predaj bytu bez realitky, celý proces organizujete sami bez asistencie makléra. Dodržujte nasledujúcu overenú postupnosť:
- Dohoda na podmienkach: S kupujúcim si odsúhlaste, že časť kúpnej ceny hradená z vlastných zdrojov pôjde do notárskej úschovy, u ktorého notára a kto uhradí notárske poplatky.
- Príprava kúpnej zmluvy: Do kúpnej zmluvy zakomponujte presný článok o tom, že kúpna cena sa zloží do notárskej úschovy do určitého počtu dní od podpisu zmluvy.
- Spísanie notárskej zápisnice a zloženie peňazí: Obe strany navštívia notára, spíšu notársku zápisnicu o úschove a kupujúci odošle peniaze na osobitný účet. Notár vystaví potvrdenie o prijatí financií.
- Podanie návrhu na vklad do katastra: Až keď má predávajúci v rukách potvrdenie notára o prijatí celej sumy na depozitný účet, podáva sa návrh na vklad vlastníckeho práva do katastra nehnuteľností.
- Rozhodnutie katastra a overenie listu vlastníctva: Po povolení vkladu notár skontroluje nový výpis z listu vlastníctva, aby preveril zmenu vlastníka a absenciu nežiaducich tiarch.
- Uvoľnenie peňazí a odovzdanie bytu: Notár bezodkladne poukáže peniaze predávajúcemu. Následne si strany odovzdajú kľúče a spíšu preberací protokol so stavmi meračov energií.
Keď kupujúci platí hypotékou
Situácia, kedy kupujúci kombinuje vlastné úspory s úverom na bývanie predstavuje jeden z najbežnejších scenárov. Banky väčšinou hypotekárne prostriedky neposielajú do notárskej úschovy – vyplácajú ich priamo na účet predávajúceho po predložení listu vlastníctva s vyznačenou plombou alebo zapísaným záložným právom banky.
Príklad z praxe: Byt za 180 000 €
- Kúpna cena: 180 000 €
- Vlastné zdroje kupujúceho: 40 000 €
- Hypotekárny úver: 140 000 €
Správny postup financovania:
- Suma 40 000 € z vlastných zdrojov kupujúceho putuje do notárskej úschovy ako prvá tranža pred podaním návrhu na vklad.
- Podpíšu sa záložné zmluvy s bankou kupujúceho a podá sa návrh na vklad záložného práva a návrh na vklad vlastníckeho práva.
- Banka po zapísaní plomby pre záložné právo vyplatí úverových 140 000 € priamo na bankový účet predávajúceho. (Ak má predávajúci na byte starú hypotéku, banka vyplatí najprv zostatok jeho úveru na základe vyčíslenia a zvyšok pošle predávajúcemu – podrobnosti nájdete v článku Ako predať byt s hypotékou).
- Po prepise vlastníctva na katastri notár vyplatí zvyšných 40 000 € z úschovy predávajúcemu.
Najčastejšie chyby pri úschove
- Vágne formulované podmienky uvoľnenia: Uvedenie podmienky v znení „po prepise na katastri“ bez špecifikácie čistoty listu vlastníctva. V zápisnici musíte vždy presne uviesť, že na liste nesmú figurovať žiadne iné plomby a nežiaduce ťarchy okrem záložného práva financujúcej banky.
- Chýbajúca lehota a pravidlá vrátenia: Ak v zápisnici neuvediete, dokedy má k zápisu prísť a čo sa deje po uplynutí termínu, notár nemôže peniaze vydať kupujúcemu automaticky a drží ich až do súdneho rozhodnutia.
- Nedohodnuté poplatky za notára: Ak si strany vopred neurčia, kto poplatok hradí, pri podpise zápisnice vznikajú zbytočné spory na notárskom úrade.
- Chybné čísla účtov a absencia AML dokladov: Neuvedenie účtov v tvare IBAN alebo nepripravené doklady o pôvode peňazí (povinnosť podľa zákona o ochrane pred legalizáciou príjmov z trestnej činnosti) celý proces predlžujú.
- Odovzdanie kľúčov pred výplatou: Zásadná chyba predávajúcich. Fyzické odovzdanie nehnuteľnosti má prebehnúť zásadne až v momente, kedy máte peniaze pripísané na vašom účte.
Časté otázky (FAQ)
Je notárska úschova povinná?
Nie, notárska úschova nie je zo zákona povinná a jej využitie závisí výlučne od dohody predávajúceho a kupujúceho. V slovenskej realitnej praxi sa však považuje za odporúčaný štandard pri akejkoľvek platbe v hotovosti alebo z vlastných zdrojov
Kto platí notársku úschovu, predávajúci alebo kupujúci?
Zákon neurčuje platiteľa, preto závisí od vzájomnej dohody oboch zmluvných strán. V praxi si zmluvné strany poplatok najčastejšie delia rovným dielom na polovicu, prípadne ho hradí kupujúci, ak si tento spôsob ochrany sám vyžiadal.
Ako dlho sú peniaze v úschove?
Financie zostávajú na účte notára zvyčajne 3 až 6 týždňov. Lehota závisí predovšetkým od rýchlosti okresného úradu pri povoľovaní vkladu vlastníckeho práva do katastra (štandardná lehota býva 30 dní, pri zrýchlenom konaní 15 dní).
Je úschova chránená pred exekúciou predávajúceho alebo kupujúceho?
Áno, financie zložené v notárskej úschove sú chránené pred prikázaním pohľadávky z účtu, keďže sa nenachádzajú na bankovom účte kupujúceho ani predávajúceho. Pozor si však treba dať na exekúciu voči predávajúcemu pred povolením vkladu, ktorá by mohla zablokovať nakladanie so samotnou nehnuteľnosťou.
Čo keď kataster zamietne vklad?
Peniaze sa vrátia kupujúcemu, ak je takýto postup výslovne dohodnutý v notárskej zápisnici o úschove. Notár na základe právoplatného rozhodnutia okresného úradu o zamietnutí vkladu poukáže peňažné prostriedky späť na účet, z ktorého boli prijaté.
Chcete bezpečne predať byt či dom bez sprostredkovateľa?
Získajte maximálnu trhovú hodnotu a oslovte priamych záujemcov. Podajte súkromný inzerát na Nehnuteľnosti.sk a majte celý predaj pevne vo vlastných rukách.